IRPF 2026: tramos, mínimos y cómo se calcula tu retención
La retención de IRPF de tu nómina no es una cifra al azar: la empresa la calcula con un procedimiento reglado a partir de tu sueldo, tus cotizaciones y lo que comunicas en el modelo 145. Pero ese cálculo no coincide exactamente con el impuesto de la declaración de la renta, y de esa diferencia sale el resultado a pagar o a devolver. Aquí lo explicamos con cifras de 2026 y Madrid como ejemplo.
La escala del IRPF: una parte estatal y otra autonómica
Tu impuesto es la suma de dos escalas progresivas: la del Estado y la de tu comunidad.
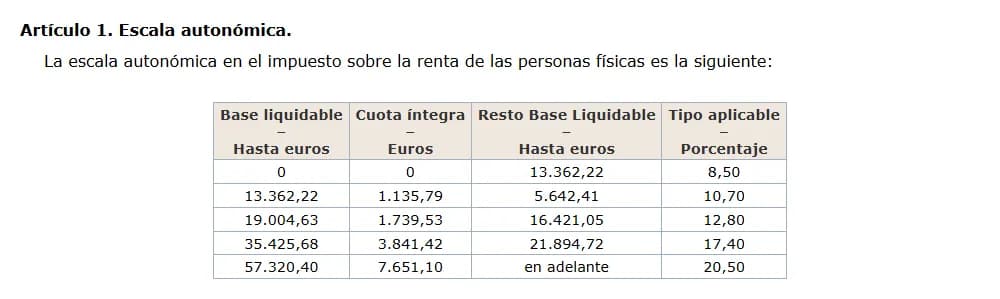
El IRPF sobre las rentas del trabajo se calcula aplicando a la base liquidable general dos escalas: la estatal, igual en todo el territorio común, y la de la comunidad autónoma donde vives.
Cada tramo solo grava la parte de la base que cae dentro de él. Por eso ganar más nunca hace que cobres menos en neto por «saltar» de tramo.
| Base liquidable | Estatal | Madrid | Total en Madrid |
|---|---|---|---|
| Hasta 12.450 € | 9,5 % | 8,5 % | 18 % |
| 12.450 – 13.362,22 € | 12 % | 8,5 % | 20,5 % |
| 13.362,22 – 19.004,63 € | 12 % | 10,7 % | 22,7 % |
| 19.004,63 – 20.200 € | 12 % | 12,8 % | 24,8 % |
| 20.200 – 35.200 € | 15 % | 12,8 % | 27,8 % |
| 35.200 – 35.425,68 € | 18,5 % | 12,8 % | 31,3 % |
| 35.425,68 – 57.320,40 € | 18,5 % | 17,4 % | 35,9 % |
| 57.320,40 – 60.000 € | 18,5 % | 20,5 % | 39 % |
| 60.000 – 300.000 € | 22,5 % | 20,5 % | 43 % |
| Más de 300.000 € | 24,5 % | 20,5 % | 45 % |
Del sueldo bruto a la base liquidable
Al bruto le restas tus cotizaciones, 2.000 € de gastos y, si cobras poco, una reducción extra.
- Parte del bruto anualSalario, pagas extra y retribuciones en especie: son los rendimientos íntegros del trabajo.
- Resta tus cotizacionesEn 2026, con contrato indefinido, el trabajador cotiza el 6,50 %: 4,70 % de contingencias comunes, 1,55 % de desempleo, 0,10 % de formación profesional y 0,15 % del mecanismo de equidad intergeneracional (MEI).
- Resta 2.000 € de otros gastosEs una cantidad fija. Sube a 4.000 € con movilidad geográfica y hay importes mayores para trabajadores con discapacidad.
- Aplica la reducción por rendimientos del trabajoSolo si tu rendimiento neto (bruto menos cotizaciones) es inferior a 19.747,50 €.
| Rendimiento neto | Reducción |
|---|---|
| Hasta 14.852 € | 7.302 € |
| De 14.852 a 17.673,52 € | 7.302 € − 1,75 × (rendimiento − 14.852) |
| De 17.673,52 a 19.747,50 € | 2.364,34 € − 1,14 × (rendimiento − 17.673,52) |
| Desde 19.747,50 € | Sin reducción |
El mínimo personal y familiar
Es la parte de tu renta que se considera necesaria para vivir y que, en la práctica, no tributa.
El mínimo no se resta de la base. Se calcula el impuesto sobre toda la base y después se le resta el impuesto que correspondería al mínimo, aplicando los primeros tramos de la escala.
| Concepto | Estatal | Madrid |
|---|---|---|
| Contribuyente | 5.550 € | 5.956,65 € |
| Más de 65 años (adicional) | 1.150 € | 1.234,26 € |
| Más de 75 años (adicional) | 1.400 € | 1.502,58 € |
| Primer hijo | 2.400 € | 2.575,85 € |
| Segundo hijo | 2.700 € | 2.897,83 € |
| Tercer hijo | 4.000 € | 4.400 € |
| Cuarto y siguientes | 4.500 € | 4.950 € |
| Por cada hijo menor de 3 años (adicional) | 2.800 € | 3.005,16 € |
- Los hijos dan derecho al mínimo si son menores de 25 años (o tienen discapacidad), conviven contigo y no tienen rentas anuales superiores a 8.000 €.
- Si los dos progenitores tienen derecho, cada uno aplica la mitad.
- También hay mínimos por ascendientes mayores de 65 años que viven contigo y por discapacidad.
Ejemplo completo: 30.000 euros brutos en Madrid
Un trabajador soltero, sin hijos y con contrato indefinido.
- Sueldo bruto anual
- 30.000 €
- Cotizaciones (6,50 %)
- − 1.950 €
- Otros gastos
- − 2.000 €
- Reducción por rendimientos del trabajo
- 0 €
- Base liquidable
- 26.050 €
No hay reducción porque el rendimiento neto (28.050 €) supera los 19.747,50 €.
- Escala estatal sobre 26.050 €
- 2.990,25 €
- Menos escala estatal sobre el mínimo (5.550 €)
- − 527,25 €
- Escala de Madrid sobre 26.050 €
- 2.641,34 €
- Menos escala de Madrid sobre el mínimo (5.956,65 €)
- − 506,32 €
- IRPF total del año
- 4.598,02 €
- 15,33 %
- tipo medio sobre el sueldo bruto
- 27,8 %
- tipo marginal: lo que paga por cada euro extra
Cómo calcula la empresa la retención de tu nómina
Usa una escala propia, igual en todo el territorio común, y reparte el resultado entre todas las pagas.
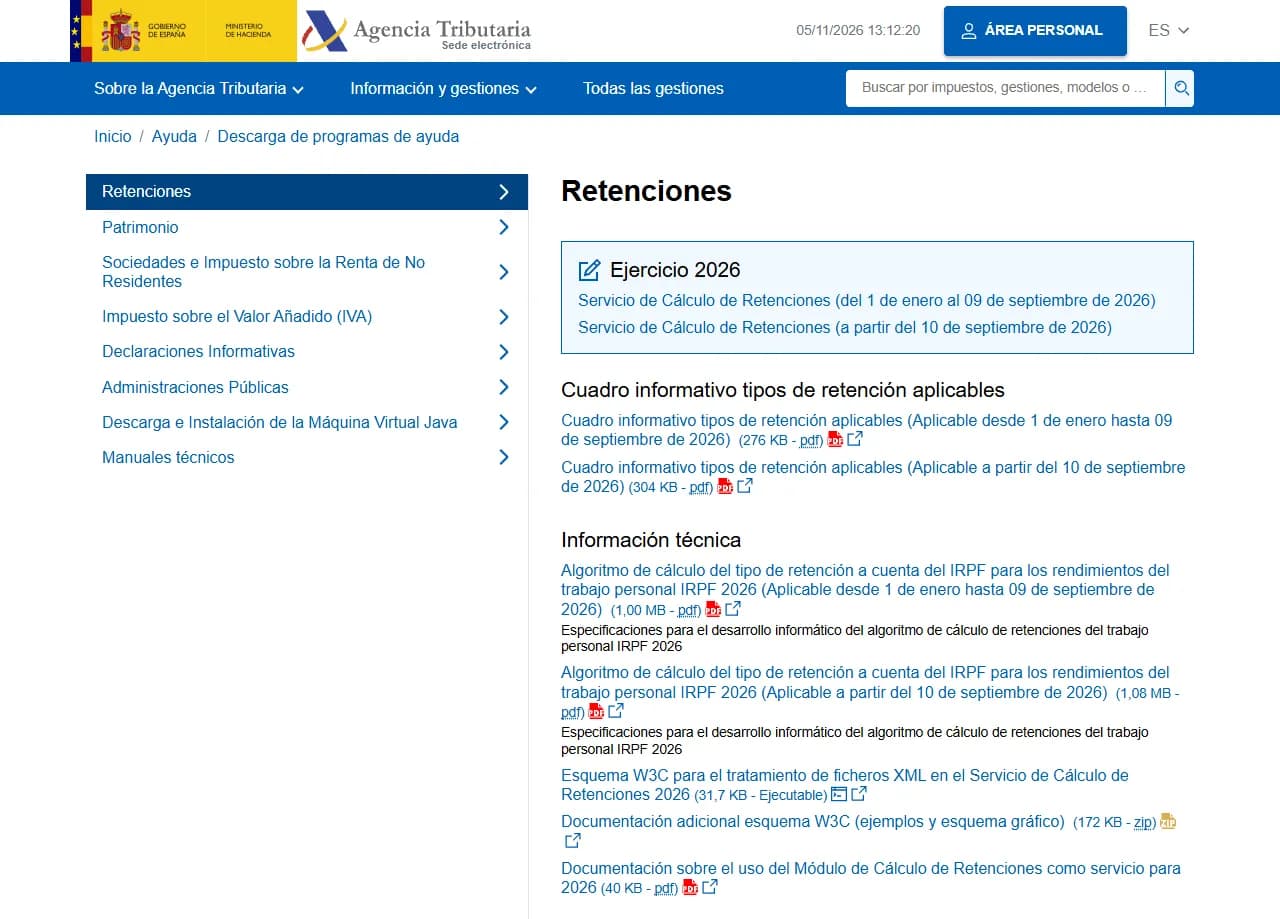
La empresa no aplica la escala de tu comunidad. Usa la escala de retención del 19 %, 24 %, 30 %, 37 %, 45 % y 47 %, en los mismos tramos que la estatal: es como duplicar la estatal con un tope del 47 %.
- Calcula la base de retenciónPrácticamente igual que la base liquidable: bruto menos cotizaciones, otros gastos y reducciones.
- Aplica la escala de retenciónSobre la base y, por separado, sobre el mínimo personal y familiar.
- Resta una cuota de la otraEl resultado es la cuota de retención del año.
- Divide entre el sueldo anualEl tipo se trunca a dos decimales y se aplica a todas las pagas, también a las extra.
- Escala de retención sobre 26.050 €
- 5.980,50 €
- Menos escala sobre el mínimo (5.550 €)
- − 1.054,50 €
- Cuota de retención
- 4.926 €
- Tipo: 4.926 / 30.000
- 16,42 %
Con 14 pagas de 2.142,86 €, cada nómina lleva 351,86 € de IRPF. Las 12 ordinarias llevan además 162,50 € de cotización.
Hay dos salvaguardas. Si el sueldo no supera un límite que depende de tu situación familiar, no hay retención. Y para sueldos de hasta 35.200 €, la cuota no puede superar el 43 % de la diferencia entre el sueldo y ese límite.
| Situación | Sin hijos | 1 hijo | 2 o más |
|---|---|---|---|
| Familia monoparental | — | 17.644 € | 18.694 € |
| Cónyuge con rentas de hasta 1.500 € | 17.197 € | 18.130 € | 19.262 € |
| Resto de casos | 15.876 € | 16.342 € | 16.867 € |
Modelo 145 y regularización a lo largo del año
Lo que comunicas a la empresa decide tu retención; si algo cambia, se recalcula.
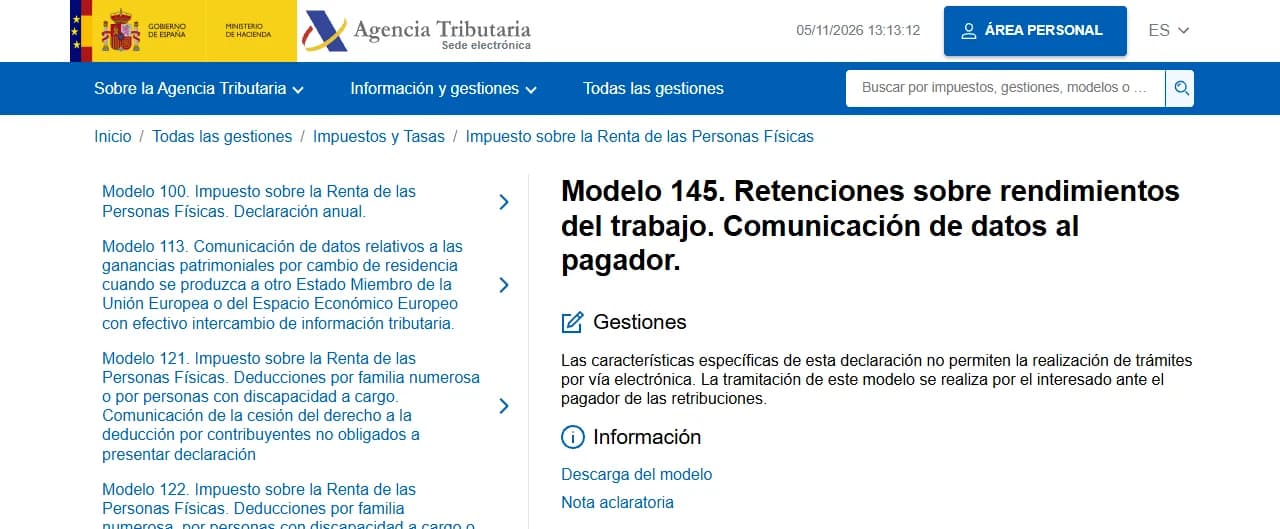
El modelo 145 es el formulario con el que comunicas a la empresa tu situación familiar. No se presenta en Hacienda: se lo entregas a quien te paga.
- Situación familiar y NIF del cónyuge, si procede.
- Hijos y ascendientes que conviven contigo.
- Discapacidad, tuya o de tus familiares.
- Pensión compensatoria o anualidades por alimentos fijadas por un juez.
- Pagos de un préstamo para una vivienda habitual comprada antes de 2013 (rebaja la retención 2 puntos si cobras menos de 33.007,20 €).
Cuando cambian las circunstancias, la empresa regulariza: recalcula el tipo con los nuevos datos y descuenta en las nóminas que quedan lo ya retenido. Es habitual tras una subida de sueldo, el nacimiento de un hijo o la prórroga de un contrato temporal.
La deducción por SMI: por qué el salario mínimo no paga IRPF
Una deducción en la declaración deja la cuota a cero para quien cobra el salario mínimo.
- 1.221 €
- SMI mensual en 14 pagas (17.094 € al año)
- 590,89 €
- deducción máxima en 2026
- 20.048,45 €
- a partir de aquí ya no se aplica
La deducción es de 590,89 € si tus rendimientos íntegros del trabajo no superan 17.094 €. Por encima, baja 20 céntimos por cada euro adicional hasta desaparecer en 20.048,45 €.
Solo se aplica a sueldos de una relación laboral o estatutaria, si no tienes otras rentas (sin contar las exentas) superiores a 6.500 €, y nunca puede superar la cuota que corresponde a esos sueldos.
- SMI (17.094 €): retención del 3,06 %
- 523 €
- SMI: cuota final tras la deducción
- 0 €
- SMI: a devolver en la renta
- 523 €
- 18.500 €: retención del 6,09 %
- 1.127 €
- 18.500 €: cuota final tras 309,69 € de deducción
- 866 €
- 18.500 €: a devolver en la renta
- 260 €
La nómina no tiene en cuenta esta deducción: se aplica al hacer la declaración.
Por qué la renta sale a pagar o a devolver
La declaración compara el impuesto real del año con lo que te han retenido.
En Madrid, como la escala autonómica es más baja que la de retención, lo normal para un asalariado con un solo pagador es un pequeño saldo a devolver.
| Sueldo bruto | Retenido en nómina | IRPF real | A devolver |
|---|---|---|---|
| 30.000 € | 4.926 € (16,42 %) | 4.598 € | 328 € |
| 45.000 € | 9.473 € (21,05 %) | 8.881 € | 591 € |
| 60.000 € | 14.664 € (24,44 %) | 13.916 € | 748 € |
Estas son las causas más habituales de que el resultado cambie:
- Dos o más pagadores: cada empresa retiene como si fuera tu único ingreso, así que suele salir a pagar.
- Cambios de situación que no comunicaste en el modelo 145, como una separación o un hijo que deja de dar derecho al mínimo.
- Otras rentas sin retención suficiente: alquileres, ganancias por vender fondos o acciones, o una actividad profesional.
- Reducciones y deducciones que la nómina no recoge: planes de pensiones, donativos, la deducción por SMI o las deducciones autonómicas de Madrid, como las de alquiler de vivienda o nacimiento de hijos.
| Tu caso | ¿Obligado a declarar? |
|---|---|
| Un solo pagador | Solo si tus rendimientos del trabajo superan 22.000 € |
| Varios pagadores y el segundo y siguientes suman más de 1.500 € | Desde 15.876 € |
| Has estado de alta como autónomo en algún momento del año | Siempre |
Trámites y páginas oficiales
Dónde calcular tu retención, descargar el 145 y consultar la norma.
Preguntas frecuentes
¿La retención depende de la comunidad autónoma en la que vivo?
No. La escala de retención es la misma en todo el territorio común. La comunidad solo influye en la declaración anual; por eso en comunidades con escalas más bajas, como Madrid, es frecuente que salga a devolver.
¿Puedo pedir a mi empresa que me retenga más?
Sí. Puedes solicitar por escrito un tipo de retención superior al que resulta del cálculo. Es recomendable si tienes dos pagadores, alquilas un inmueble o quieres evitar un pago elevado en la declaración.
¿Por qué me retienen IRPF si cobro el salario mínimo?
Porque la retención no tiene en cuenta la deducción por SMI, que se aplica en la declaración. Si solo tienes ese sueldo, lo retenido se te devolverá al presentar la renta, así que te conviene declarar aunque no estés obligado.
¿Cuánto baja la retención por tener hijos?
Depende del sueldo. Con 30.000 € brutos y dos hijos cuyo mínimo se reparte con el otro progenitor, el tipo baja del 16,42 % al 14,80 %, unos 486 € menos de retención al año.
¿Dónde presento el modelo 145?
No se presenta en Hacienda: se entrega a la empresa o al pagador, que lo conserva. La Agencia Tributaria solo publica el impreso para descargarlo.
Fuentes oficiales consultadas
- Ley 35/2006, del IRPF (texto consolidado, BOE)
- Real Decreto 439/2007, Reglamento del IRPF (texto consolidado, BOE)
- Decreto Legislativo 1/2010 de la Comunidad de Madrid, tributos cedidos (consolidado, BOE)
- Real Decreto-ley 5/2026: nueva cuantía de la deducción por obtención de rendimientos del trabajo (BOE)
- Real Decreto 126/2026: salario mínimo interprofesional para 2026 (BOE)
- Agencia Tributaria · Algoritmo de cálculo de retenciones 2026 y servicio de cálculo
- Seguridad Social · Bases y tipos de cotización 2026
- Agencia Tributaria · Obligación de declarar, Renta 2025
¿Prefieres que lo gestionemos nosotros?
Nuestros asesores se encargan de tus trámites y te responden en menos de 24 horas.
Solicitar consulta gratuita