Calendario fiscal 2026 para autónomos y pymes: fechas clave
El calendario del contribuyente de la Agencia Tributaria reúne cientos de plazos, pero un autónomo o una pyme típica solo necesita dominar una docena. Aquí los repasamos modelo a modelo con las fechas oficiales de 2026, cómo se mueven cuando caen en día inhábil y qué queda por hacer antes de que acabe el año.
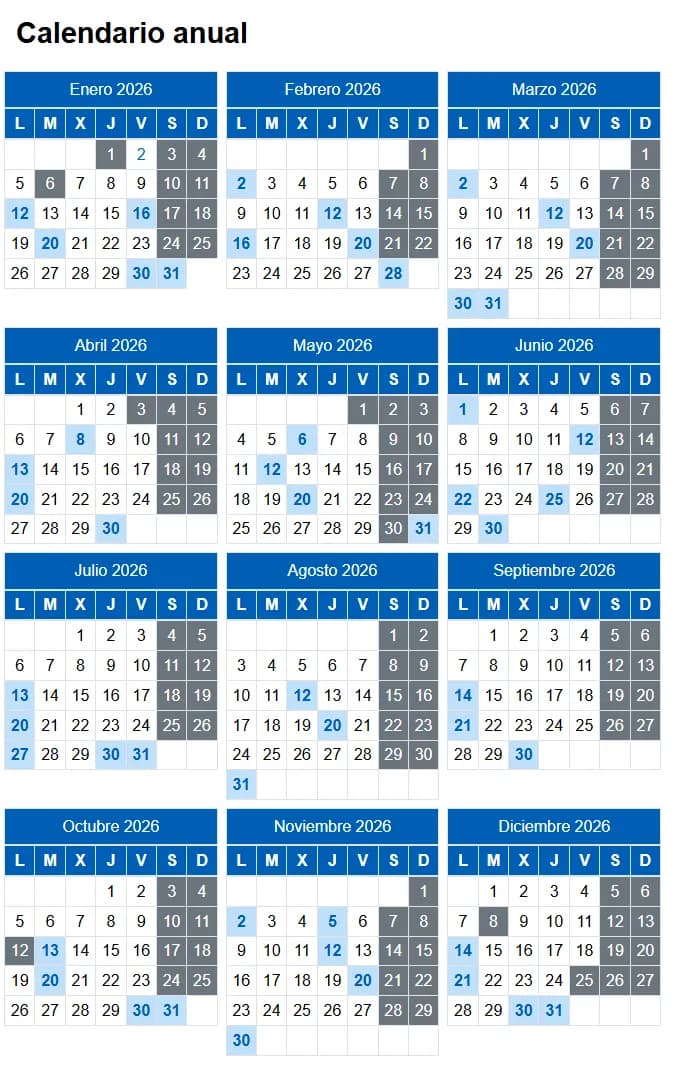
Cómo leer el calendario: periodos y días hábiles
Trimestrales en abril, julio, octubre y enero; anuales en enero, febrero y verano.
Las obligaciones se agrupan por periodicidad. Las trimestrales se presentan en los veinte primeros días del mes siguiente al trimestre, salvo el cuarto: el IVA y los pagos fraccionados del IRPF tienen hasta el 30 de enero.
Las declaraciones informativas anuales se concentran en enero y febrero, y las del Impuesto sobre Sociedades y la renta, en primavera y verano. El plazo se abre normalmente el día 1 del mes, así que no hace falta esperar al último día.
| Plazo normal | Día de la semana en 2026 | Se trasladó a |
|---|---|---|
| 31 de enero (resúmenes anuales 190, 180…) | Sábado | Lunes 2 de febrero |
| 28 de febrero (modelo 347) | Sábado | Lunes 2 de marzo |
| 25 de julio (modelo 200) | Sábado | Lunes 27 de julio |
| 12 de octubre (Intrastat de septiembre) | Fiesta Nacional | Martes 13 de octubre |
| 20 de diciembre (modelo 202) | Domingo | Lunes 21 de diciembre |
Los modelos trimestrales: 303, 130, 111 y 115
Son el núcleo del calendario de cualquier autónomo.
| Modelo | Qué es | Quién lo presenta |
|---|---|---|
| 303 | Autoliquidación del IVA: repercutido menos soportado deducible. | Casi todos los autónomos y sociedades con actividad sujeta a IVA. |
| 130 | Pago fraccionado del IRPF: 20 % del rendimiento neto acumulado del año, menos retenciones y pagos anteriores. | Autónomos en estimación directa (en módulos, el 131). |
| 111 | Retenciones a trabajadores y profesionales. | Quien tiene empleados o paga facturas con retención. |
| 115 | Retenciones del alquiler de un local de negocio (19 % sobre la renta). | Quien alquila un local a un arrendador sujeto a retención. |
| Trimestre | Presentación | Con domiciliación |
|---|---|---|
| 4T 2025 | 111 y 115: hasta el 20 de enero · 303 y 130: hasta el 30 de enero | Hasta el 15 de enero (111, 115) y el 27 de enero (303, 130) |
| 1T 2026 | Hasta el 20 de abril | Hasta el 15 de abril |
| 2T 2026 | Hasta el 20 de julio | Hasta el 15 de julio |
| 3T 2026 | Hasta el 20 de octubre | Hasta el 15 de octubre |
| 4T 2026 | 111 y 115: hasta el 20 de enero · 303 y 130: hasta el 1 de febrero de 2027 | Lo fijará el calendario de 2027 |
Lo que queda de 2026: noviembre y diciembre
Pocos plazos, pero con decisiones que afectan a todo 2027.
El mes fuerte del otoño ya pasó: el 20 de octubre se cerró el tercer trimestre y el 5 de noviembre se cargó el segundo plazo de la renta 2025 a quien la fraccionó. Lo que queda es poco, pero diciembre es el momento de revisar decisiones para 2027.
| Fecha | Qué vence | A quién afecta |
|---|---|---|
| 30 de noviembre | 303 de octubre · Alta o baja en el registro de devolución mensual (REDEME) con el 036 · Renuncia al SII | Quien liquida el IVA cada mes o quiere hacerlo en 2027 |
| 21 de diciembre | Tercer pago fraccionado del Impuesto sobre Sociedades (202) | Sociedades |
| 30 de diciembre | 303 de noviembre | Quien liquida el IVA cada mes |
| 31 de diciembre | Renuncia o revocación de la estimación directa simplificada, de los módulos y del régimen simplificado de IVA · Opción o renuncia al criterio de caja (036) | Autónomos que quieran cambiar de régimen en 2027 |
- 20 de octubre: 303, 130 y 115 del tercer trimestre
- Presentados
- 5 de noviembre: segundo plazo de la renta 2025
- Cargado
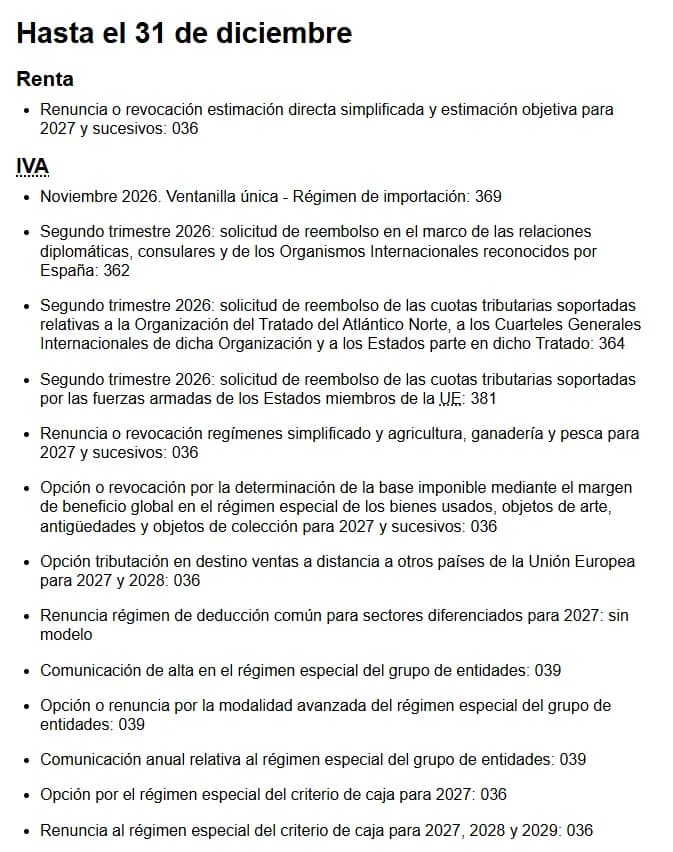
- Antes del 31 de diciembre
- ¿Criterio de caja en 2027?
Factura con retención y alquila su estudio, por eso presenta el 115. Si se acoge al criterio de caja, no ingresará el IVA de sus facturas hasta cobrarlas.
Los resúmenes anuales de enero y febrero: 390, 190, 180 y 347
No suponen pago, pero Hacienda los cruza con los de tus clientes y proveedores.
| Modelo | Qué resume | Plazo en 2026 | Plazo previsto en 2027 |
|---|---|---|---|
| 390 | IVA de todo el año | 30 de enero | 1 de febrero (30 de enero, sábado) |
| 190 | Retenciones de trabajadores y profesionales (modelos 111) | 2 de febrero | 1 de febrero (31 de enero, domingo) |
| 180 | Retenciones de alquileres (modelos 115) | 2 de febrero | 1 de febrero (31 de enero, domingo) |
| 347 | Clientes y proveedores con más de 3.005,06 € en el año, IVA incluido | 2 de marzo | 1 de marzo (28 de febrero, domingo) |
No presentan el 347 quienes llevan los libros por el SII ni, en general, quienes tributan en módulos por las operaciones de esa actividad.
Impuesto sobre Sociedades: modelos 200 y 202
Una declaración anual en julio y tres pagos a cuenta en abril, octubre y diciembre.
Las sociedades presentan el modelo 200 en los 25 días naturales siguientes a los seis meses posteriores al cierre del ejercicio. Si cierran el 31 de diciembre, el plazo termina el 25 de julio; en 2026 cayó en sábado y pasó al 27 (con domiciliación, hasta el 22).
| Pago fraccionado (202) | Plazo | Con domiciliación |
|---|---|---|
| Primero | 20 de abril | 15 de abril |
| Segundo | 20 de octubre | 15 de octubre |
| Tercero | 21 de diciembre | 16 de diciembre |
- Cuota íntegra del último ejercicio, menos deducciones, bonificaciones y retenciones
- 12.000 €
- Porcentaje
- 18 %
- Cada pago fraccionado
- 2.160 €
La declaración de la renta
La campaña de la renta 2025 fue del 8 de abril al 30 de junio de 2026.
| Trámite | Fechas en 2026 |
|---|---|
| Presentación por internet | Del 8 de abril al 30 de junio |
| Atención telefónica (con cita) | Del 6 de mayo al 30 de junio |
| Atención presencial en oficinas (con cita) | Del 1 al 30 de junio |
| Resultado a ingresar domiciliado | Hasta el 25 de junio |
| Segundo plazo, si se fraccionó (modelo 102) | 5 de noviembre |
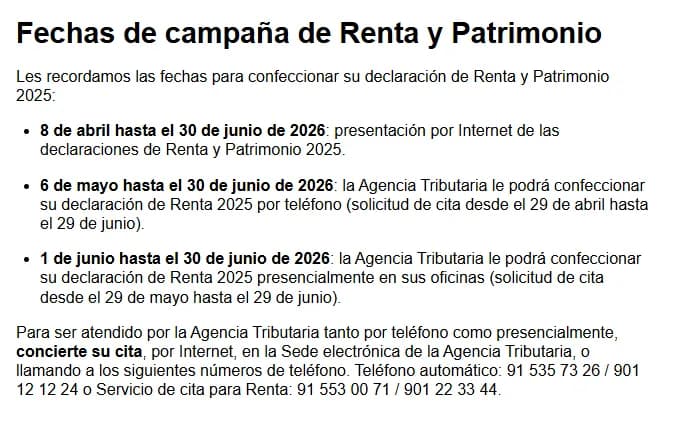
El pago se puede fraccionar sin intereses en dos plazos: el 60 % al presentar y el 40 % restante hasta el 5 de noviembre, la última fecha de la renta en 2026. La renta de 2026, con los rendimientos de actividad de este año, se presentará en la primavera de 2027.
Domiciliación y formas de pago
Domiciliar es cómodo, pero acorta el plazo para presentar.
Si domicilias, presentas la declaración y te olvidas: el cargo se hace el último día del plazo. A cambio, el plazo de presentación se acorta. En los trimestrales de abril, julio y octubre termina el día 15; en enero, el 303 y el 130 se pueden domiciliar hasta el 25 (el 27 en 2026).
- Hasta el día 15: domiciliaciónPresentas y eliges cargo en cuenta. El cargo se hace el último día del plazo.
- Del 16 al 20: NRC o cargo en cuentaPides a tu banco un número de referencia completo (NRC) o pagas con cargo en cuenta desde la sede.
- Si no puedes pagarPresenta igualmente en plazo y solicita aplazamiento o fraccionamiento. Presentar tarde tiene recargo; no presentar es peor.
Cómo organizarte para no perder ningún plazo
Un cierre mensual y dos avisos por trimestre bastan.
- Registra cada mes las facturas emitidas y recibidas: el trimestre se prepara en una tarde.
- Pon un aviso el día 10 del mes de presentación para revisar los datos.
- Pon otro el día 15 si vas a domiciliar.
- A finales de diciembre, consulta el calendario de 2027 cuando la Agencia Tributaria lo publique.
El calendario fiscal interactivo de nuestra web recoge todas las fechas de 2026 filtradas por tipo de contribuyente, y tu gestoría puede encargarse de presentar cada modelo a tiempo.
Trámites y páginas oficiales
El calendario oficial y la ficha de cada modelo en la sede de la Agencia Tributaria.
Preguntas frecuentes
¿Qué pasa si el último día del plazo es fin de semana o festivo?
El plazo se traslada automáticamente al primer día hábil siguiente. Por ejemplo, el 20 de diciembre de 2026 es domingo, así que el pago fraccionado de sociedades puede presentarse hasta el lunes 21.
¿Tengo que presentar todos estos modelos?
No. Un autónomo profesional sin empleados ni local alquilado suele presentar solo el 303 y, si no se aplica la excepción del 70 % de retenciones, el 130, además del 390 y la renta. Los 111, 115, 190 y 180 solo se presentan si practicas retenciones, y los 200 y 202 son de sociedades.
¿Puedo presentar un modelo antes de que empiece el plazo?
No antes de que se abra el periodo de presentación, que suele comenzar el día 1 del mes. Dentro del plazo puedes presentar el primer día y domiciliar para que el cargo se haga al final.
¿Qué ocurre si presento fuera de plazo?
Si lo haces voluntariamente y sale a ingresar, pagarás un recargo del 1 % más un 1 % por cada mes completo de retraso; pasados 12 meses, el 15 % más intereses de demora. Si Hacienda te lo requiere antes, puede haber sanción.
¿Qué plazos fiscales me quedan en lo que resta de 2026?
Si eres autónomo trimestral, ninguno hasta enero, salvo las renuncias y opciones con efectos en 2027, que acaban el 31 de diciembre. Las sociedades tienen el tercer pago fraccionado el 21 de diciembre, y quien liquida el IVA cada mes, el 303 de octubre el 30 de noviembre y el de noviembre el 30 de diciembre.
¿Cuándo se presenta el cuarto trimestre de 2026?
El 111 y el 115, hasta el 20 de enero de 2027. El 303, el 130 y el resumen anual 390, hasta el 30 de enero, que en 2027 cae en sábado, así que el plazo pasa al lunes 1 de febrero.
Fuentes oficiales consultadas
- Agencia Tributaria · Calendario del contribuyente 2026
- Agencia Tributaria · Plazos de autoliquidaciones con domiciliación bancaria 2026
- Agencia Tributaria · Vencimientos en días inhábiles, sábados y festivos
- Agencia Tributaria · Fechas de campaña de Renta y Patrimonio 2025
- Ley 27/2014, del Impuesto sobre Sociedades, artículos 40 y 124 (BOE)
- Ley 58/2003, General Tributaria, artículo 27: recargos (BOE)
¿Prefieres que lo gestionemos nosotros?
Nuestros asesores se encargan de tus trámites y te responden en menos de 24 horas.
Solicitar consulta gratuita