IVA para autónomos: cómo funciona y cómo presentar el modelo 303
El IVA no es un coste para el autónomo: lo cobras a tus clientes y se lo entregas a Hacienda después de restar el que tú has pagado en tus compras. Si entiendes esa mecánica, los tipos y los plazos del modelo 303, te ahorras sustos de tesorería y la mayoría de cartas de Hacienda.
Cómo funciona el IVA: repercutido menos soportado
Cobras IVA por cuenta de Hacienda y descuentas el que pagas: solo ingresas la diferencia.
Cada factura sujeta a IVA lleva el impuesto sumado a la base imponible. Ese es el IVA repercutido y no es tuyo: lo recaudas por cuenta de Hacienda.
Cuando compras bienes o servicios para tu actividad pagas IVA a tus proveedores. Ese es el IVA soportado, y puedes deducirlo si cumples los requisitos.
- Suma el IVA repercutidoTodo el IVA de las facturas que has emitido en el periodo.
- Resta el IVA soportado deducibleEl de las facturas de gastos de la actividad, a tu nombre y con tus datos.
- Mira el resultadoSi es positivo, lo ingresas. Si es negativo, lo compensas en los siguientes periodos o pides la devolución en el último del año.
Tipos de IVA y operaciones exentas
Elegir mal el tipo es un error que se arrastra trimestre tras trimestre.
| Tipo | Se aplica a… |
|---|---|
| 21 % general | La mayoría de servicios profesionales, tecnología, ropa, peluquería, electricidad y reparaciones. |
| 10 % reducido | Hostelería y restauración, transporte de viajeros, la mayoría de alimentos que no van al 4 %, agua y ciertas obras de renovación de vivienda. |
| 4 % superreducido | Pan, leche, quesos, huevos, frutas, verduras, legumbres, aceite de oliva, libros, prensa y medicamentos de uso humano. |
En las operaciones exentas no repercutes IVA y, por regla general, tampoco puedes deducir el soportado. Son, entre otras:
- La asistencia sanitaria.
- La enseñanza reglada y determinadas clases particulares.
- Los seguros y muchas operaciones financieras.
- El alquiler de vivienda.
Ejemplo práctico de un trimestre
Una consultora en el tercer trimestre de 2026, con números redondos.
- Facturación: 15.000 € al 21 %
- 3.150 €
- Gastos: 4.000 € al 21 %
- − 840 €
- Comidas de trabajo: 500 € al 10 %
- − 50 €
- Resultado a ingresar
- 2.260 €
Si el trimestre anterior le hubieran quedado 300 € a compensar, ahora pagaría 1.960 €.
Plazos del modelo 303 en 2026
Trimestral para casi todos, y obligatorio aunque el resultado sea cero.
| Periodo | Plazo de presentación | Si lo domicilias |
|---|---|---|
| 4T 2025 + modelo 390 | Hasta el 30 de enero de 2026 | Hasta el 27 de enero |
| 1T 2026 | Hasta el 20 de abril | Hasta el 15 de abril |
| 2T 2026 | Hasta el 20 de julio | Hasta el 15 de julio |
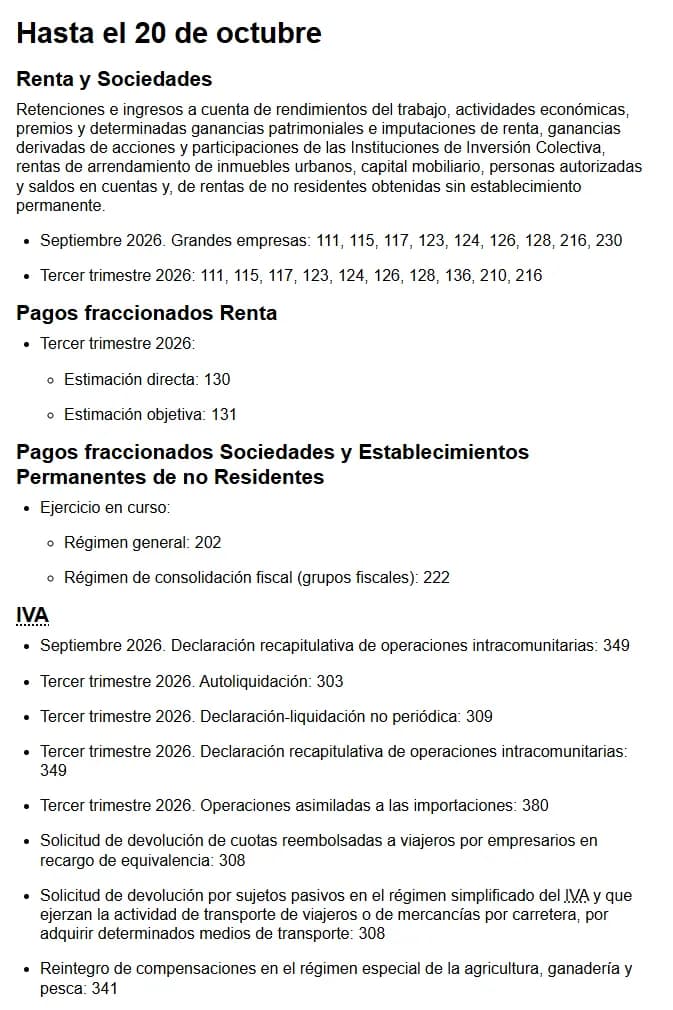
| 3T 2026 | Hasta el 20 de octubre | Hasta el 15 de octubre |
| 4T 2026 + modelo 390 | Hasta el 1 de febrero de 2027 (el 30 de enero es sábado) | Lo fijará el calendario de 2027 |
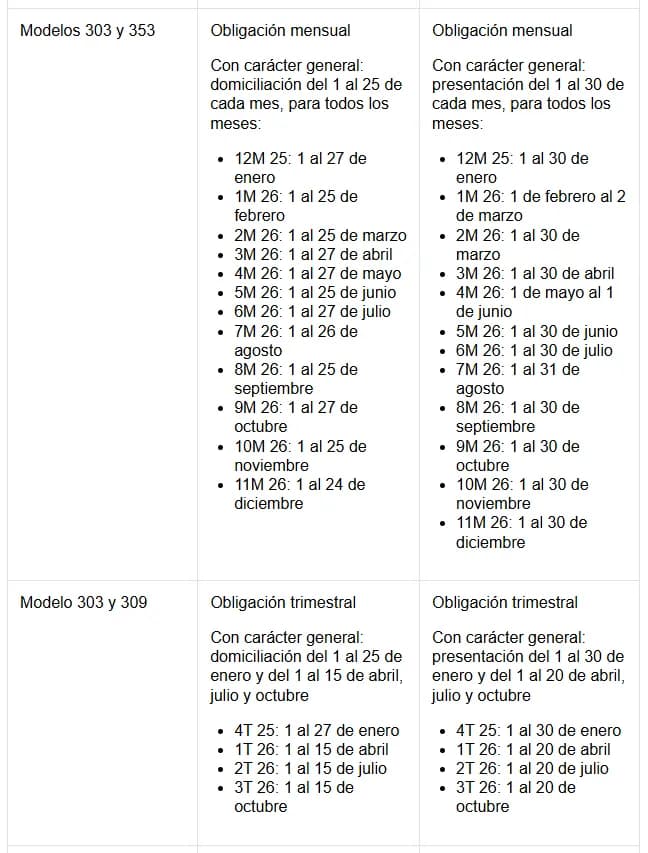
Con domiciliación, el cargo se hace el último día del plazo. Quien liquida cada mes (inscritos en el REDEME, grandes empresas o grupos de entidades) presenta el 303 hasta el día 30 del mes siguiente: septiembre hasta el 30 de octubre, octubre hasta el 30 de noviembre y noviembre hasta el 30 de diciembre.
- Sin actividad en el trimestre: presenta el 303 con resultado cero mientras sigas de alta.
- Resultado a devolver: solo en el último periodo del año, salvo inscritos en el REDEME.
- Saldo a compensar: puedes aplicarlo en las autoliquidaciones de los cuatro años siguientes a la que lo originó.
Cómo se presenta el 303
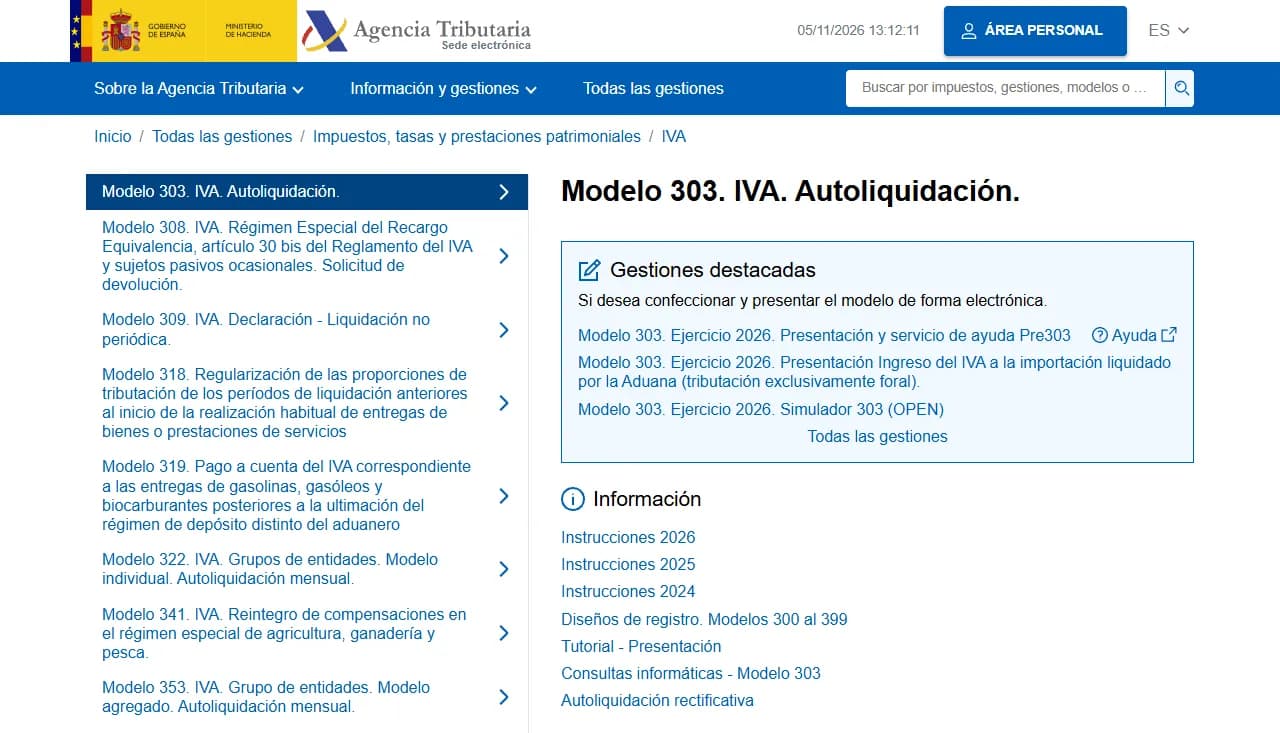
Todo es por internet, desde la ficha del modelo en la sede de la Agencia Tributaria.
- Entra en la ficha del modelo 303En la sede electrónica, «Presentación y servicio de ayuda Pre303» abre el formulario del ejercicio en curso.
- IdentifícateCon certificado electrónico, Cl@ve o como apoderado o colaborador social (tu gestoría).
- Rellena las casillasBases y cuotas del IVA devengado, IVA deducible y, si procede, cuotas a compensar de periodos anteriores.
- Elige cómo pagarDomiciliación (dentro de su plazo), NRC de tu banco o cargo en cuenta. Si sale a devolver o a compensar, indícalo.
- Firma y guarda el justificanteEl número de justificante te hará falta si luego tienes que rectificar la autoliquidación.
El resumen anual: modelo 390
Recoge todo el año y tiene que cuadrar con la suma de los cuatro 303.
Se presenta en el mismo plazo que el 303 del último periodo del año: del 1 al 30 de enero del año siguiente. Es informativo y no genera un pago, pero los descuadres con los trimestrales son una de las causas más habituales de cartas de Hacienda.
No todo el mundo tiene que presentarlo. Quedan exonerados:
- Quienes llevan los libros registro a través de la sede electrónica (el Suministro Inmediato de Información, SII).
- Quienes liquidan por trimestres, tributan solo en territorio común y se limitan al régimen simplificado de IVA, al arrendamiento de inmuebles urbanos o a ambos.
La prorrata: cuando combinas operaciones exentas y sujetas
Si parte de lo que facturas está exento, solo deduces una parte del IVA de tus gastos comunes.
Con la prorrata general, deduces el porcentaje que representan las operaciones con derecho a deducción sobre el total, redondeado a la unidad superior.
- Tratamientos sanitarios (exentos)
- 40.000 €
- Productos y cursos (no exentos)
- 10.000 €
- Prorrata: 10.000 / 50.000
- 20 %
- IVA soportado en gastos comunes
- 3.000 €
- IVA deducible
- 600 €
Los 2.400 € que no puede deducir pasan a ser mayor gasto en el IRPF.
Durante el año se aplica la prorrata provisional, que es la definitiva del año anterior. En el último 303 se calcula la definitiva y se regulariza la diferencia.
Recargo de equivalencia para comercios minoristas
El minorista no presenta el 303 por esa actividad: su proveedor ingresa un recargo por él.
Es obligatorio para los comerciantes minoristas personas físicas (o entidades en atribución de rentas) que venden al consumidor final sin transformar el producto, salvo algunos productos excluidos. No deducen el IVA soportado.
| IVA del producto | Recargo |
|---|---|
| 21 % | 5,2 % |
| 10 % | 1,4 % |
| 4 % | 0,5 % |
| Tabaco | 1,75 % |
- Base de la compra
- 1.000 €
- IVA al 21 %
- 210 €
- Recargo al 5,2 %
- 52 €
- Total de la factura
- 1.262 €
Cuando vende, cobra el IVA a sus clientes, pero no lo liquida.
Errores comunes y cómo corregirlos
Casi todos se evitan revisando las facturas antes de cerrar el trimestre.
- Deducir IVA de facturas sin tus datos o de gastos personales.
- Aplicar el 21 % a servicios exentos.
- Olvidar las adquisiciones intracomunitarias o los servicios de proveedores extranjeros.
- Meter facturas en un trimestre que no les corresponde.
Desde el tercer trimestre de 2024 (septiembre de 2024 para quien liquida por meses), un error en un 303 ya presentado se corrige con una autoliquidación rectificativa del propio 303, salga a pagar o a devolver. Hay que marcar la casilla, indicar el justificante de la declaración anterior y el motivo.
- 1 %
- de recargo + 1 % por mes completo de retraso
- 15 %
- más intereses de demora a partir de 12 meses
- −25 %
- de rebaja del recargo si pagas a tiempo
- 0 €
- de sanción si regularizas sin requerimiento previo
La calculadora de IVA te ayuda a comprobar importes antes de emitir una factura, y el calendario fiscal a no perder ningún plazo. Si combinas actividades con distinto tratamiento, merece la pena que una gestoría lo revise antes del cierre del año.
Trámites y páginas oficiales
Los enlaces que de verdad vas a usar, todos de la sede de la Agencia Tributaria.
Preguntas frecuentes
¿Tengo que presentar el modelo 303 si no he facturado nada?
Sí. Mientras estés dado de alta en una actividad sujeta a IVA debes presentar el 303 cada periodo, aunque el resultado sea cero. Solo quedan fuera las actividades exentas y las que tributan exclusivamente en recargo de equivalencia o en el régimen especial de la agricultura, ganadería y pesca.
¿Puedo pedir la devolución del IVA cada trimestre?
Con carácter general, no. En los tres primeros trimestres el saldo negativo se compensa en periodos siguientes y la devolución solo se solicita en el cuarto. Para obtenerla cada mes hay que inscribirse en el REDEME (la solicitud se presenta en noviembre con el modelo 036 para el año siguiente), que obliga a liquidar mensualmente y a llevar los libros por el SII.
¿Qué ocurre si presento el 303 fuera de plazo?
Si sale a ingresar y lo presentas sin requerimiento previo, se aplica un recargo del 1 % más un 1 % adicional por cada mes completo de retraso; pasados 12 meses, es del 15 % más intereses de demora. No hay sanción, y el recargo se reduce un 25 % si pagas a tiempo la deuda y el propio recargo.
¿El IVA de la cuota de autónomos se deduce?
La cuota de la Seguridad Social no lleva IVA, así que no aparece en el 303. Sí es deducible como gasto en el IRPF.
¿Cuánto tiempo tengo para deducir un IVA que olvidé?
Puedes incluirlo en cualquier 303 posterior dentro de los cuatro años siguientes al nacimiento del derecho a deducir, siempre que tengas la factura.
¿Cómo corrijo un 303 que ya presenté?
Desde el tercer trimestre de 2024, con una autoliquidación rectificativa del mismo modelo: marcas la casilla de rectificativa, pones el número de justificante de la declaración anterior y eliges el motivo. Para periodos anteriores se sigue usando la complementaria o la solicitud de rectificación.
Fuentes oficiales consultadas
- Ley 37/1992, del Impuesto sobre el Valor Añadido (texto consolidado, BOE)
- Ley 58/2003, General Tributaria, artículo 27: recargos por presentación extemporánea (BOE)
- Orden HAC/819/2024: nuevo modelo 303 con autoliquidación rectificativa (BOE)
- Agencia Tributaria · Tipos impositivos en el IVA 2026
- Agencia Tributaria · Calendario del contribuyente 2026
- Agencia Tributaria · Plazos de autoliquidaciones con domiciliación bancaria 2026
- Manual práctico de IVA 2026 · Modelo 303, autoliquidación rectificativa
- Manual práctico de IVA 2026 · Obligados a presentar el modelo 390
¿Prefieres que lo gestionemos nosotros?
Nuestros asesores se encargan de tus trámites y te responden en menos de 24 horas.
Solicitar consulta gratuita