¿Autónomo o sociedad limitada? Cuándo compensa cada una en 2026
Pasar de autónomo a sociedad limitada suele decidirse con una regla de bolsillo del tipo «a partir de tantos euros compensa la SL». La respuesta real depende sobre todo de cuánto dinero necesitas sacar del negocio cada año. Aquí lo comparamos con las cifras vigentes en 2026 y un ejemplo con cinco niveles de beneficio.
Dos formas de tributar por el mismo beneficio
IRPF progresivo para el autónomo; Impuesto sobre Sociedades y, al repartir, impuesto sobre dividendos para la SL.
El autónomo suma el beneficio de su actividad a la base general del IRPF, que tiene una escala progresiva estatal y otra autonómica. En la Comunidad de Madrid, el tipo marginal combinado queda así:
| Base liquidable | Tipo marginal (Estado + Madrid) |
|---|---|
| Hasta 12.450 € | 18 % |
| De 20.200 a 35.200 € | 27,8 % |
| De 35.425,68 a 57.320,40 € | 35,9 % |
| De 60.000 a 300.000 € | 43 % |
| Más de 300.000 € | 45 % |
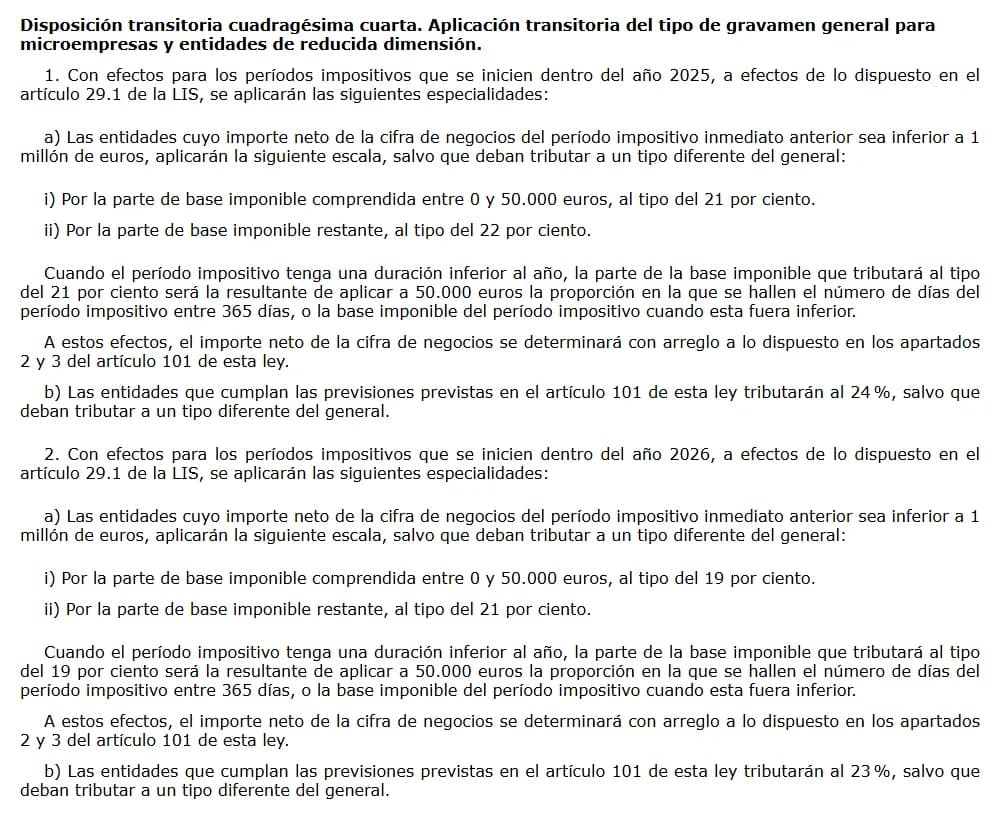
La sociedad paga el Impuesto sobre Sociedades. El tipo general es del 25 %, pero la Ley 7/2024 rebaja poco a poco el de las empresas pequeñas.
| Tipo de sociedad en 2026 | Tipo |
|---|---|
| Microempresa (cifra de negocios del año anterior inferior a 1 millón) | 19 % hasta 50.000 € de base y 21 % sobre el resto |
| Entidad de reducida dimensión (menos de 10 millones) | 23 % |
| Entidad de nueva creación | 15 % el primer año con base positiva y el siguiente |
| Resto | 25 % |
El beneficio de la sociedad no es dinero del socio. Si se reparte como dividendo, vuelve a tributar en su IRPF, en la base del ahorro.
| Dividendos (base del ahorro) | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
- 19 % en Sociedades + 19 % como dividendo
- 34,4 %
- 21 % en Sociedades + 21 % como dividendo
- 37,6 %
Si se reparte todo, la carga se parece mucho al IRPF marginal del autónomo. La ventaja de la SL está en lo que se queda dentro.
La cotización: autónomo frente a autónomo societario
El societario tiene una base mínima más alta y sus dividendos también cuentan.
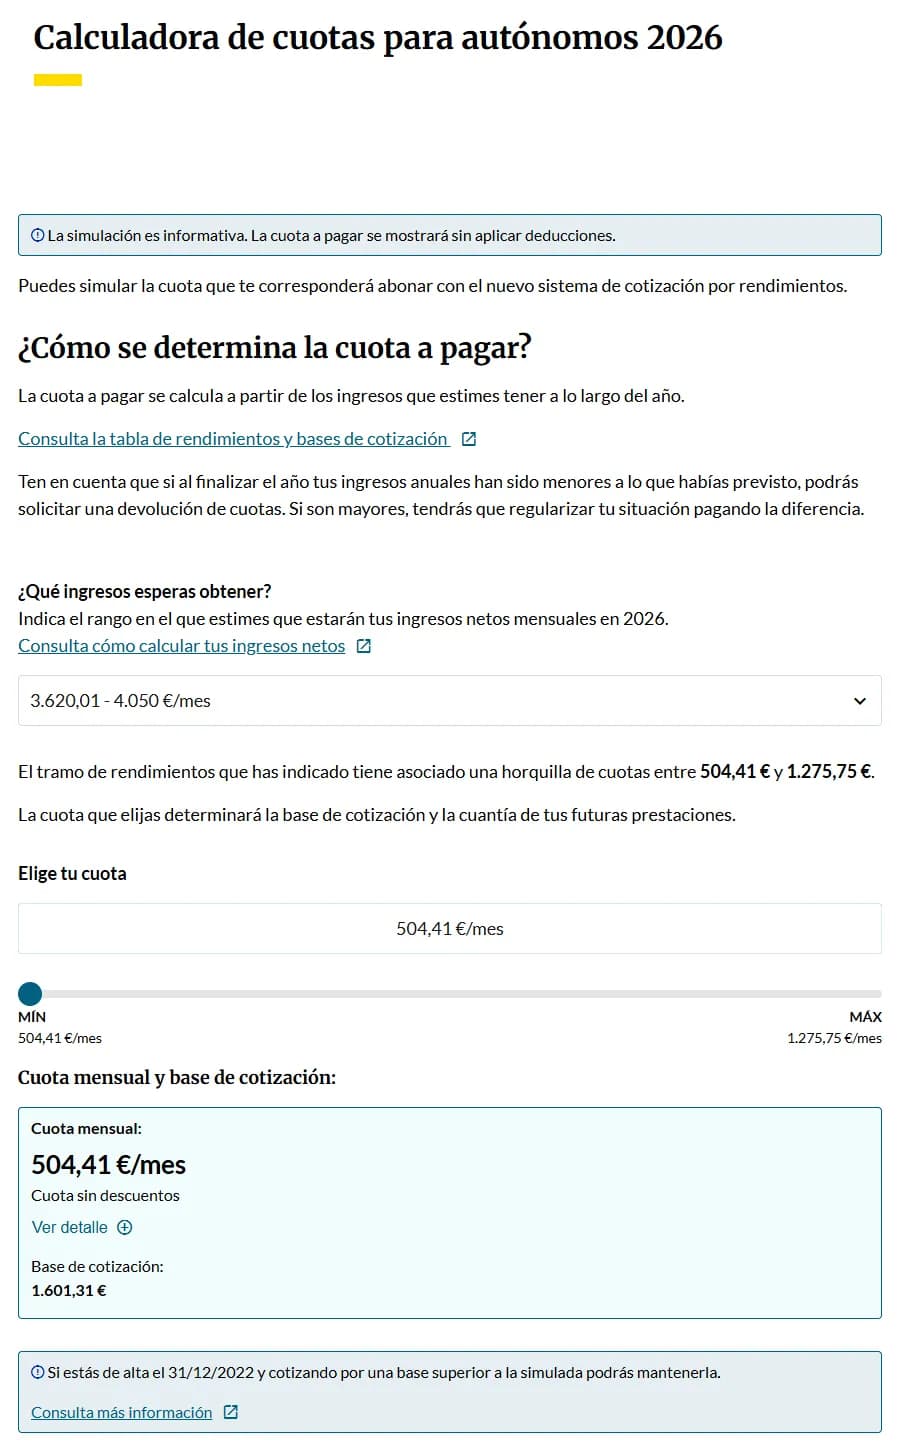
En 2026 la cuota sigue los 15 tramos de rendimientos netos de 2025, con un tipo total del 31,50 %. Para situarte en un tramo se resta al rendimiento neto un 7 % por gastos genéricos, o un 3 % si eres socio de una sociedad mercantil.
| Beneficio anual antes de la cuota | Tramo | Cuota mínima de un autónomo persona física |
|---|---|---|
| 30.000 € | 9 | 401,47 € al mes |
| 50.000 € | 13 | 504,41 € al mes |
| 70.000 € | 14 | 545,59 € al mes |
| 80.000 € o más | 15 | 607,35 € al mes |
- 1.424,40 €
- base mínima del autónomo societario en 2026
- 448,69 €
- cuota mínima mensual que resulta
- 33 %
- del capital (25 % si eres administrador): desde ahí tus dividendos cuentan para el tramo
El socio que controla la sociedad y la dirige se da de alta como autónomo societario. Para fijar su tramo computan la retribución que cobra y también los dividendos si tiene al menos un 33 % del capital, o un 25 % siendo administrador. Como las cuotas se regularizan con datos de Hacienda, repartir dividendos encarece la cotización.
Responsabilidad: qué protege realmente la sociedad
La SL limita la responsabilidad al capital, pero tiene grietas conocidas.
El autónomo responde de las deudas del negocio con todos sus bienes, presentes y futuros. La figura del emprendedor de responsabilidad limitada protege la vivienda habitual de hasta 300.000 € frente a ciertas deudas empresariales, pero no frente a Hacienda ni a la Seguridad Social.
En la sociedad limitada los socios responden solo hasta el capital aportado. Estas son las excepciones más habituales:
- Avales personales firmados por el socio, por ejemplo ante el banco.
- El administrador que no promueve la disolución cuando las pérdidas dejan el patrimonio por debajo de la mitad del capital responde de las deudas posteriores.
- Derivación de deudas tributarias y de Seguridad Social al administrador si la actividad cesa de forma irregular.
- Con capital inferior a 3.000 €, si la sociedad se liquida sin patrimonio suficiente, los socios responden de la diferencia hasta esa cifra.
Costes de constitución y de mantenimiento
Crearla es barato; mantenerla, no tanto.
- 1 €
- capital mínimo desde la Ley 18/2022
- 60 € + 40 €
- aranceles de notaría y registro con estatutos tipo y capital de hasta 3.100 €
- 0 €
- de impuesto: la constitución está exenta de operaciones societarias
Con estatutos a medida y asesoría, lo habitual es gastar entre 300 y 1.000 € en la constitución, incluida la certificación negativa de denominación del Registro Mercantil Central.
Lo que pesa de verdad es el día a día de la sociedad:
- Contabilidad conforme al Plan General de Contabilidad.
- Legalización de libros y depósito de las cuentas anuales en el Registro Mercantil.
- Impuesto sobre Sociedades y sus pagos fraccionados.
- Retenciones de la retribución del administrador.
- Notificaciones electrónicas obligatorias.
Cómo cobra el socio: sueldo o dividendos
Cada vía tiene requisitos y una fiscalidad distinta.
| Retribución del administrador | Dividendos | |
|---|---|---|
| Requisito | Estatutos que digan que el cargo es retribuido y junta que fije el máximo anual | Beneficios aprobados por la junta y reserva legal dotada |
| ¿Gasto para la sociedad? | Sí, si cumple los requisitos | No |
| Retención | 35 % (19 % si la sociedad factura menos de 100.000 €) por la condición de administrador | 19 % |
| En tu IRPF | Base general, a tu tipo marginal | Base del ahorro, del 19 % al 30 % |
Si la sociedad presta servicios profesionales y tú los realizas estando en el régimen de autónomos, esa retribución se califica en el IRPF como rendimiento de actividad económica. En todos los casos es una operación vinculada y debe ajustarse a valor de mercado.
Sacar dinero sin documentarlo como nómina, dividendo o préstamo genera muchos problemas en una inspección.
Ejemplo numérico a cinco niveles de beneficio
Carga total y dinero disponible con cada fórmula, con las cifras de 2026.
- Residente en Madrid, sin hijos, menor de 65 años y sin otras rentas.
- Autónomo: estimación directa simplificada, 5 % de gastos de difícil justificación (máximo 2.000 €) y cuota por la base mínima de su tramo.
- SL: microempresa que no es de nueva creación, sueldo del administrador de 35.000 € como rendimiento del trabajo, cuota de societario deducida en su IRPF y 1.500 € de costes adicionales.
- La carga suma IRPF, cotizaciones, Impuesto sobre Sociedades, impuesto sobre dividendos y esos costes.
| Beneficio | Autónomo: carga (neto) | SL reteniendo: carga | SL reteniendo: tu neto + retenido | SL repartiendo todo: carga (neto) |
|---|---|---|---|---|
| 30.000 € | 8.824 € (21.176 €) | 10.111 € | 19.889 € + 0 € | 10.111 € (19.889 €) |
| 50.000 € | 15.606 € (34.394 €) | 14.519 € | 24.546 € + 10.935 € | 17.142 € (32.858 €) |
| 70.000 € | 23.289 € (46.711 €) | 18.319 € | 24.546 € + 27.135 € | 24.700 € (45.300 €) |
| 100.000 € | 36.612 € (63.388 €) | 24.289 € | 24.546 € + 51.165 € | 36.275 € (63.725 €) |
| 150.000 € | 58.112 € (91.888 €) | 34.789 € | 24.546 € + 90.665 € | 55.860 € (94.140 €) |
- Beneficio antes de sueldo y costes
- 100.000 €
- Costes adicionales de la SL
- − 1.500 €
- Sueldo del administrador
- − 35.000 €
- Base imponible de la sociedad
- 63.500 €
- Sociedades: 50.000 € × 19 % + 13.500 € × 21 %
- − 12.335 €
- Queda dentro de la sociedad
- 51.165 €
Del sueldo, tras la cuota de societario (5.435 €) y el IRPF (5.019 €), te quedan 24.546 €.
Dónde está el punto de inflexión
Depende de si necesitas el dinero o puedes dejarlo en la empresa.
| Beneficio | Ahorro de la SL reteniendo | Ahorro de la SL repartiendo todo |
|---|---|---|
| 50.000 € | 1.087 € | − 1.536 € (sale peor) |
| 70.000 € | 4.970 € | − 1.411 € (sale peor) |
| 100.000 € | 12.323 € | 337 € |
| 150.000 € | 23.323 € | 2.252 € |
Si necesitas retirar todo el beneficio, la SL apenas compensa hasta el entorno de los 100.000 €, e incluso a 150.000 € la mejora ronda los 2.250 € al año. Si puedes dejar dentro una parte relevante, la sociedad reduce la carga desde unos 45.000-50.000 € de beneficio.
- El riesgo de la actividad y si vas a firmar avales personales.
- Si habrá varios socios, inversores o necesidad de financiación, donde la SL es casi obligada.
- El traspaso de la actividad: clientes, contratos, activos e IVA deben planificarse para no generar costes innecesarios.
- Que el 15 % de nueva creación no se aplica si traspasas tu propia actividad.
Preguntas frecuentes
¿Puedo elegir una cuota baja siendo autónomo societario?
No por debajo de su base mínima, que en 2026 es de 1.424,40 € (448,69 € al mes). Durante 2026 puedes mantener provisionalmente la base de 2025, pero la regularización aplicará la mínima. Si tus rendimientos, incluidos los dividendos, te sitúan en un tramo superior, también se regularizará.
¿Es mejor cobrar sueldo o dividendos?
El sueldo reduce el Impuesto sobre Sociedades pero tributa a tu tipo marginal; el dividendo tributa dos veces. En Madrid suele ser razonable cobrar sueldo hasta que el marginal del IRPF se acerca al coste combinado de sociedad y dividendo, del 34-38 %, y dejar el resto en la sociedad.
Si paso mi actividad de autónomo a una SL, ¿tributaré al 15 %?
Normalmente no. La ley no considera nueva actividad la que ejercía el año anterior una persona física con más del 50 % de la sociedad. Tributarías al tipo de microempresa: en 2026, 19 % y 21 %.
¿Qué hago con el dinero que se queda en la sociedad?
Debe destinarse a la actividad: inversión, tesorería o crecimiento. No puede usarse para gastos personales sin documentarlo. Si más de la mitad del activo deja de estar afecto, la sociedad puede considerarse patrimonial y perder los tipos reducidos.
¿Cuándo es buen momento para pasar de autónomo a SL?
Cuando el beneficio es estable y superior a lo que necesitas para vivir, y preferiblemente al inicio de un ejercicio para simplificar contabilidad y declaraciones. Haz antes una simulación con tus cifras reales.
Fuentes oficiales consultadas
- Ley 27/2014, del Impuesto sobre Sociedades (art. 29 y DT 44.ª)
- Agencia Tributaria: tipos de gravamen del Impuesto sobre Sociedades
- Ley 35/2006, del IRPF (escalas general y del ahorro; retención de administradores)
- Decreto Legislativo 1/2010 de la Comunidad de Madrid (escala autonómica del IRPF)
- Orden PJC/297/2026, de cotización para 2026
- Seguridad Social: bases y tipos de cotización 2026
- Seguridad Social: nuevo sistema de cotización para autónomos
- Ley de Sociedades de Capital (arts. 4, 274, 363 y 367)
- Ley 14/2013, de apoyo a los emprendedores (emprendedor de responsabilidad limitada)
- Real Decreto 421/2015 (estatutos tipo y aranceles)
- Real Decreto-ley 13/2010 (art. 5: aranceles de constitución)
- Texto refundido del ITP y AJD (art. 45: exención de la constitución)
¿Prefieres que lo gestionemos nosotros?
Nuestros asesores se encargan de tus trámites y te responden en menos de 24 horas.
Solicitar consulta gratuita