Gastos deducibles para autónomos: qué deducir y cómo justificarlo
Deducir bien los gastos es la forma más directa y legal de pagar menos impuestos como autónomo. También es lo que Hacienda revisa con más lupa. Aquí tienes los requisitos, los casos más discutidos con números y por qué un mismo gasto puede deducirse en el IRPF y no en el IVA, o al revés.
Los tres requisitos de todo gasto
Si falla uno solo, Hacienda puede rechazar el gasto en una comprobación.
En estimación directa, normal o simplificada, tu rendimiento es lo que ingresas menos los gastos necesarios para obtenerlo. Para que un gasto cuente tienen que cumplirse tres condiciones a la vez.
- AfectaciónEl gasto está vinculado a la actividad que declaraste en el modelo 036 y es necesario para ella.
- JustificaciónFactura completa con tus datos y tu NIF. Un ticket sin identificar es una prueba débil.
- Registro e imputaciónAnotado en el libro registro de gastos o de bienes de inversión, y en el ejercicio que le corresponde.
Gastos que casi siempre son deducibles
Si están bien documentados, rara vez plantean dudas.
- La cuota de autónomos, incluida la tarifa plana, íntegra en el IRPF.
- Alquiler del local u oficina.
- Gestoría y asesoría.
- Comisiones de la cuenta bancaria de la actividad.
- Software, suscripciones profesionales y publicidad.
- Material de oficina y compras de mercancía.
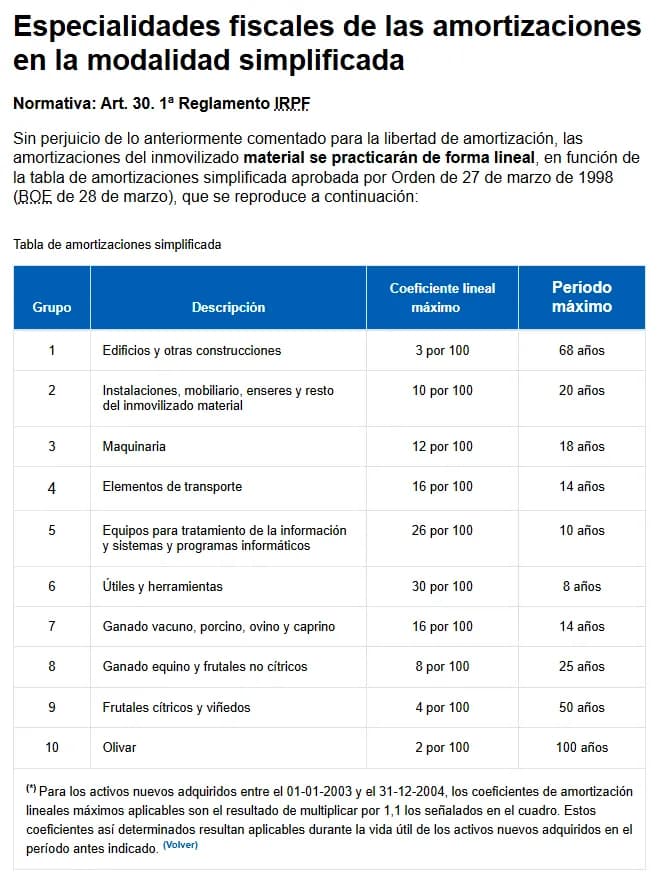
Los bienes de inversión, como un ordenador, un vehículo o el mobiliario, no se deducen de golpe: se amortizan a lo largo de su vida útil. En estimación directa simplificada se usa la tabla simplificada.
| Elemento | Coeficiente máximo anual | Periodo máximo |
|---|---|---|
| Equipos informáticos y programas | 26 % | 10 años |
| Útiles y herramientas | 30 % | 8 años |
| Elementos de transporte | 16 % | 14 años |
| Mobiliario e instalaciones | 10 % | 20 años |
| Edificios y otras construcciones | 3 % | 68 años |
- Ingresos
- 40.000 €
- Gastos justificados
- − 12.000 €
- Rendimiento neto previo
- 28.000 €
- 5 % de difícil justificación (máx. 2.000 €)
- − 1.400 €
- Rendimiento neto
- 26.600 €
No necesita factura: se aplica sobre el rendimiento ya minorado por el resto de gastos.
Trabajar desde casa: vivienda y suministros
La parte del piso que dedicas a la actividad abre la puerta a deducir sus gastos.
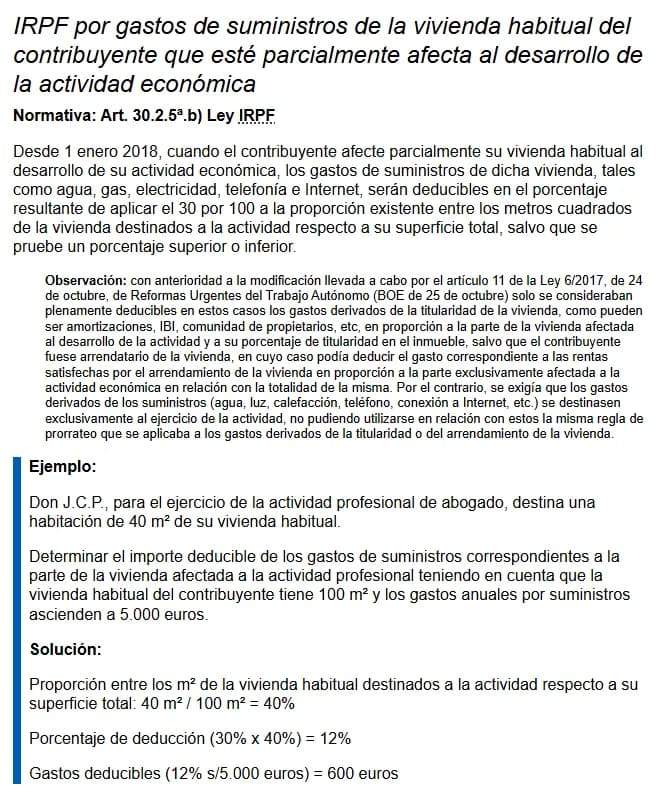
Si trabajas desde tu vivienda y has declarado en el 036 la parte afecta, deduces esa proporción de los gastos del inmueble: alquiler, IBI, comunidad, seguro de hogar o, si es tuya, la amortización de la construcción. La proporción se calcula normalmente por metros cuadrados.
Los suministros tienen una regla propia en el artículo 30.2.5.ª b) de la Ley del IRPF: deduces el 30 % de la proporción afecta, salvo que pruebes un porcentaje distinto.
- Proporción afecta: 18 / 90
- 20 %
- Alquiler: 900 € × 12 meses × 20 %
- 2.160 €
- Suministros: 1.800 € × 20 % × 30 %
- 108 €
- Total deducible en el IRPF
- 2.268 €
Equivale a deducir el 6 % de cada factura de luz, agua, gas, teléfono e internet.
Vehículo: la gran diferencia entre IRPF e IVA
Lo que en el IRPF es casi imposible, en el IVA se presume a medias.
| IRPF | IVA | |
|---|---|---|
| Turismo de uso mixto | No deducible: exige uso exclusivo | Se presume afecto al 50 % |
| Vehículo mixto para transporte de mercancías | Deducible si se usa solo para la actividad | Se presume afecto al 100 % |
| Agentes comerciales, transporte, autoescuelas, alquiler | Deducible aunque haya algún uso privado | Se presume afecto al 100 % |
| Quién prueba | Tú, el uso exclusivo | Tú, si quieres deducir más del 50 % |
En el IRPF un turismo solo está afecto si se usa exclusivamente para la actividad. Ir al supermercado un sábado basta para perder la deducción, salvo en las excepciones del reglamento.
- Cuota de renting: 450 € × 12 meses
- 5.400 €
- Deducible en el IRPF (uso exclusivo)
- 5.400 €
- IVA soportado: 5.400 € × 21 %
- 1.134 €
- Deducible en el 303 (presunción del 100 %)
- 1.134 €
Con un turismo de uso mixto, en cambio, no deduciría nada en el IRPF y, en general, solo 567 € de IVA (el 50 %).
Dietas y gastos de viaje
Las comidas se deducen con tope y solo fuera de tu municipio.
Tu propia manutención es deducible si se produce en restaurantes u hostelería, se paga por medios electrónicos y tiene lugar en un municipio distinto del de tu residencia y del de tu lugar de trabajo.
| Desplazamiento | En España | En el extranjero |
|---|---|---|
| Sin pernocta | 26,67 € al día | 48,08 € al día |
| Con pernocta | 53,34 € al día | 91,35 € al día |
- Comida pagada con tarjeta
- 35,00 €
- Límite diario sin pernocta en España
- 26,67 €
- Deducible en el IRPF
- 26,67 €
El alojamiento, los billetes, los peajes y el aparcamiento de viajes profesionales se deducen por su importe real si tienes factura y puedes acreditar el motivo. Guarda una nota con el cliente o el evento.
Seguros, formación y lo que nunca se deduce
Hay topes para el seguro médico y una lista corta de gastos vetados.
| Seguro | Límite |
|---|---|
| Enfermedad del autónomo, su cónyuge e hijos menores de 25 que convivan | 500 € por persona y año |
| Enfermedad de personas con discapacidad | 1.500 € por persona y año |
| Responsabilidad civil profesional, local, maquinaria | Sin límite específico |
La formación se deduce cuando está relacionada con la actividad: un curso de fiscalidad digital para un asesor encaja; un máster ajeno a lo que facturas difícilmente se admitirá. Lo mismo vale para libros, congresos y cuotas de colegios profesionales.
- Ropa de uso común.
- Regalos personales.
- Multas y sanciones.
- El propio IRPF.
- Gastos de la vivienda si no has comunicado su afectación en el censo.
IVA e IRPF: dos impuestos, dos reglas
Que un gasto sea deducible en uno no lo hace deducible en el otro.
| IRPF | IVA (modelo 303) | |
|---|---|---|
| Qué deduces | La base imponible del gasto | La cuota de IVA soportado |
| Documento | Factura (preferible) o justificante válido | Factura completa con tus datos y el IVA desglosado |
| Factura simplificada | Admitida como justificante | Solo si incluye tu NIF, tu domicilio y la cuota de IVA aparte |
| Si tu actividad está exenta de IVA | El IVA soportado pasa a ser más gasto | No puedes deducirlo |
| Si se te olvidó | Rectificas la declaración de la renta | Lo incluyes en un 303 posterior dentro de 4 años |
- Precio sin IVA
- 1.200 €
- IVA al 21 %, deducible en el 303 del trimestre
- 252 €
- Amortización en el IRPF: 1.200 € × 26 %
- 312 €/año
312 € en cada año completo hasta amortizar los 1.200 €. El primer año, en proporción a los meses de uso.
Cómo prepararte ante una comprobación
Orden trimestral y pruebas del uso profesional.
Hacienda puede revisar tus gastos durante cuatro años desde que acaba el plazo de la declaración. La mejor defensa es tenerlo todo ordenado desde el principio.
- Facturas en formato digital, ordenadas por trimestre.
- Cada gasto anotado en el libro registro con su porcentaje de afectación.
- Pruebas del uso profesional: contratos, correos con clientes, agenda de visitas, fotos del despacho.
- Revisión trimestral comparando con el trimestre anterior.
La calculadora de gastos deducibles te ayuda a estimar el ahorro, y tu gestoría puede validar los casos límite.
Preguntas frecuentes
¿Puedo deducir gastos con un ticket en lugar de factura?
Un ticket sin tus datos no permite deducir el IVA y es una prueba débil en el IRPF. Pide siempre factura a tu nombre con tu NIF; en la mayoría de comercios basta con solicitarla al pagar.
¿Es deducible la cuota de autónomos?
Sí. La cuota del RETA, incluida la tarifa plana, es gasto deducible íntegro en el IRPF. No lleva IVA, así que no aparece en el modelo 303.
¿Cuánto puedo deducir de la luz si trabajo en casa?
El 30 % de la proporción de la vivienda afecta a la actividad. Si el despacho ocupa el 20 % de la casa, deduces el 6 % de la factura, siempre que hayas declarado esa afectación en el modelo 036.
¿Puedo deducir el coche si también lo uso para ir de vacaciones?
En el IRPF no, salvo que tu actividad esté entre las excepciones del reglamento, como la de agente comercial. En el IVA sí puedes deducir, en general, el 50 % de las cuotas soportadas.
¿Qué pasa si olvido deducir un gasto?
En el IVA puedes incluirlo en un 303 posterior dentro de los cuatro años siguientes. En el IRPF, si ya presentaste la renta, puedes rectificarla para que Hacienda te devuelva lo pagado de más.
Fuentes oficiales consultadas
- Ley 35/2006, del IRPF (art. 30: normas especiales de gastos)
- Reglamento del IRPF (arts. 9, 22 y 30)
- Ley 37/1992, del IVA (art. 95: bienes de inversión y vehículos)
- Ley 27/2014, del Impuesto sobre Sociedades (arts. 15 y 103)
- Ley 7/2012 (art. 7: límite de pagos en efectivo)
- Reglamento de facturación (Real Decreto 1619/2012)
- Agencia Tributaria: suministros de la vivienda afecta
- Agencia Tributaria: tabla de amortizaciones simplificada
- Agencia Tributaria: gastos del titular de la actividad
¿Prefieres que lo gestionemos nosotros?
Nuestros asesores se encargan de tus trámites y te responden en menos de 24 horas.
Solicitar consulta gratuita