Cómo leer una nómina en 2026: conceptos y ejemplo real
La nómina justifica cuánto cobras, por qué conceptos y qué se descuenta para la Seguridad Social y Hacienda. Parece críptica, pero todas siguen el mismo modelo oficial y se leen en pocos minutos si sabes dónde mirar. Repasamos cada bloque con las cifras de 2026 y acabamos con una nómina completa, euro a euro.
La estructura de una nómina
Un modelo oficial con cuatro bloques: lo que ganas, lo que te quitan, lo que cobras y cómo se calcula.
El recibo de salarios sigue el modelo de la Orden de 27 de diciembre de 1994, cuyo anexo sustituyó la Orden ESS/2098/2014. La empresa puede cambiar el diseño, pero no quitar conceptos.
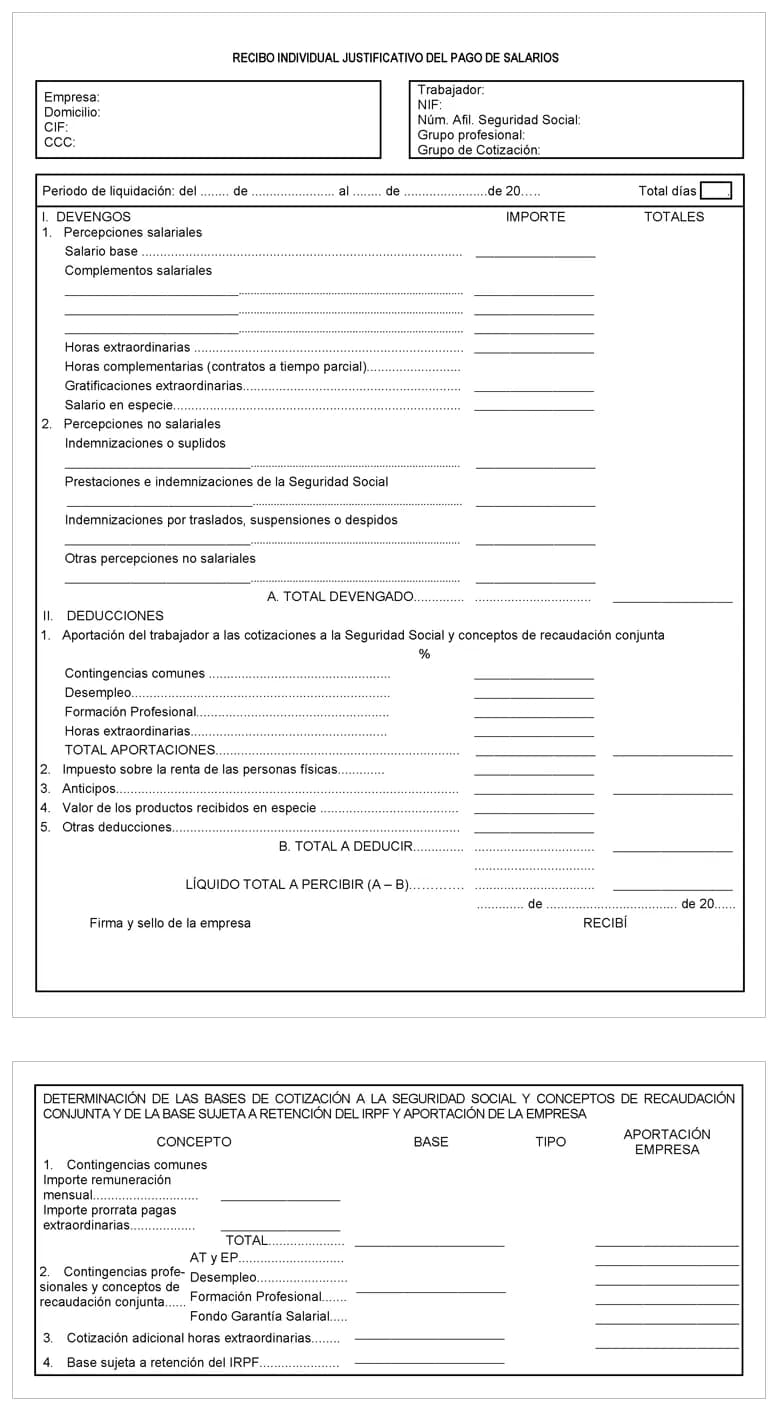
- Devengos: todo lo que la empresa te paga en el mes, separado en percepciones salariales y no salariales.
- Deducciones: tus cotizaciones a la Seguridad Social, la retención de IRPF, anticipos y otros descuentos.
- Líquido total a percibir: devengos menos deducciones. Es lo que llega a tu cuenta.
- Bases y aportación de la empresa: sobre qué importes se calculan las cotizaciones y cuánto paga la empresa por ti, algo obligatorio desde 2014.
Devengos salariales: lo que retribuye tu trabajo
El salario base y los complementos cotizan y tributan en su totalidad.
El concepto principal es el salario base, que suele fijar el convenio colectivo para cada categoría. Encima se suman los complementos salariales:
- Antigüedad y plus de convenio.
- Pluses de puesto: nocturnidad, turnicidad o peligrosidad.
- Complementos por objetivos y horas extraordinarias.
- Salario en especie, como un coche de empresa o un seguro médico pagado por la empresa.
- 1.221 €
- SMI mensual en 14 pagas en 2026
- 17.094 €
- SMI anual
- 40,70 €
- SMI diario
Ninguna nómina de jornada completa puede quedar por debajo del salario mínimo (Real Decreto 126/2026). A tiempo parcial se aplica en proporción a tu jornada, y si tu convenio fija una tabla más alta, manda la cifra mayor.
Devengos no salariales: compensaciones que no son sueldo
Compensan gastos o situaciones y, dentro de unos límites, no tributan ni cotizan.
No pagan tu trabajo: compensan gastos o situaciones concretas. Las más habituales son las dietas y el kilometraje, las indemnizaciones por traslado o despido y las prestaciones que la empresa adelanta en pago delegado, como la baja por enfermedad.
| Desplazamiento | En España | En el extranjero |
|---|---|---|
| Sin pernoctar | 26,67 € | 48,08 € |
| Pernoctando fuera | 53,34 € | 91,35 € |
Pagas extra: prorrateadas o en su mes
Cobras lo mismo al año; solo cambia cuándo.
El Estatuto de los Trabajadores reconoce al menos dos pagas extraordinarias al año, una en Navidad y otra en el mes que fije el convenio. El convenio también puede repartirlas entre las doce nóminas.
| En su mes | Prorrateadas | |
|---|---|---|
| Cómo las ves | Dos nóminas más, normalmente en junio y diciembre | Una línea «prorrata pagas extra» cada mes |
| Seguridad Social | Ya cotizan cada mes con la prorrata; la paga extra no lleva cuotas | Igual: cotizan cada mes |
| IRPF | Se retiene en la propia paga extra | Se retiene cada mes sobre la parte prorrateada |
| Neto anual | El mismo | El mismo |
Bases de cotización y base del IRPF
Al pie de la nómina hay tres bases distintas, y cada una sirve para algo.
| Base | Qué incluye | Límites 2026 |
|---|---|---|
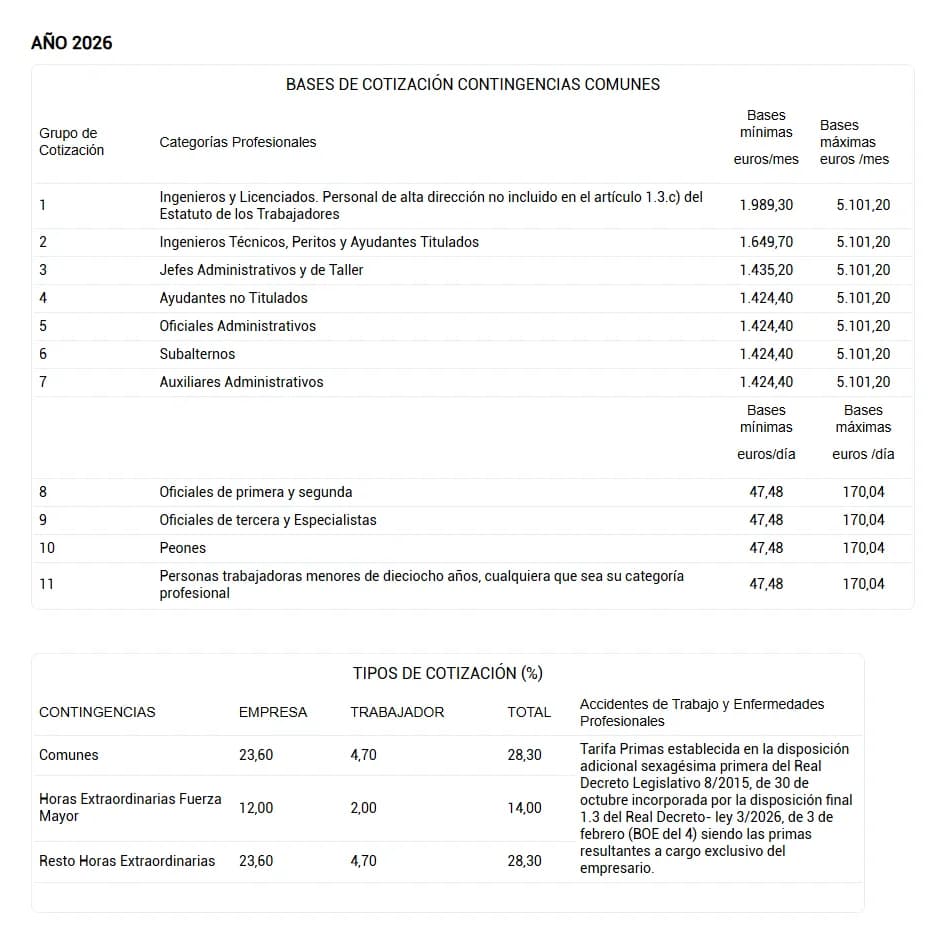
| Contingencias comunes | Remuneración del mes más la prorrata de pagas extra, aunque no las cobres ese mes | Mínima según grupo (de 1.424,40 € a 1.989,30 € al mes); máxima de 5.101,20 € |
| Contingencias profesionales | La anterior más las horas extra. Se usa también para desempleo, formación profesional y FOGASA | Mínima de 1.424,40 €; máxima de 5.101,20 € |
| Sujeta a retención de IRPF | Lo que cobras realmente ese mes, sin prorrata y sin las rentas exentas, como las dietas dentro de límite | Sin límites |
Tus cotizaciones a la Seguridad Social en 2026
Te descuentan el 6,50 % o el 6,55 % de la base; la empresa paga bastante más.
| Concepto | Trabajador | Empresa | Total |
|---|---|---|---|
| Contingencias comunes | 4,70 % | 23,60 % | 28,30 % |
| Desempleo, contrato indefinido | 1,55 % | 5,50 % | 7,05 % |
| Desempleo, contrato temporal | 1,60 % | 6,70 % | 8,30 % |
| Formación profesional | 0,10 % | 0,60 % | 0,70 % |
| MEI (Mecanismo de Equidad Intergeneracional) | 0,15 % | 0,75 % | 0,90 % |
| FOGASA | — | 0,20 % | 0,20 % |
| Horas extra por fuerza mayor | 2,00 % | 12,00 % | 14,00 % |
| Resto de horas extra | 4,70 % | 23,60 % | 28,30 % |
- 6,50 %
- lo que pagas tú con contrato indefinido
- 6,55 %
- con contrato temporal
- 5.101,20 €
- base máxima mensual en 2026
Si tu retribución supera la base máxima, desde 2025 pagas además la cotización de solidaridad, solo sobre el exceso. Es progresiva por tramos:
| Parte del sueldo mensual | Trabajador | Empresa | Total |
|---|---|---|---|
| De 5.101,21 € a 5.611,32 € | 0,19 % | 0,96 % | 1,15 % |
| De 5.611,33 € a 7.651,80 € | 0,21 % | 1,04 % | 1,25 % |
| Más de 7.651,80 € | 0,24 % | 1,22 % | 1,46 % |
- Tramo 1: 510,12 € al 0,19 %
- 0,97 €
- Tramo 2: 388,68 € al 0,21 %
- 0,82 €
- Cuota de solidaridad del trabajador
- 1,79 € al mes
La empresa paga por el mismo exceso 8,94 € al mes.
La retención del IRPF: un adelanto de tu declaración
No es un impuesto aparte: es un pago a cuenta que se regulariza en la renta.
La empresa calcula un porcentaje anual con tu sueldo previsto, tus cotizaciones y tu situación personal. Ese tipo se aplica a la base sujeta a retención de cada nómina, también a las pagas extra.
- Hijos y ascendientes a tu cargo.
- Discapacidad propia o de familiares.
- Pensión compensatoria o anualidades por alimentos.
- Préstamo de vivienda habitual anterior a 2013, si cobras menos de 33.007,20 €.
Todo eso se comunica con el modelo 145. El porcentaje se recalcula cuando cambia algo, como una subida de sueldo o el nacimiento de un hijo.
- Los contratos de menos de un año tienen una retención mínima del 2 %.
- Si crees que tu tipo es bajo y no quieres pagar en la renta, puedes pedir por escrito a la empresa un porcentaje mayor.
Ejemplo completo: la nómina de septiembre de 2026
Laura, oficial administrativa en Madrid, 28.000 € brutos al año en 14 pagas.
Laura tiene contrato indefinido, está en el grupo de cotización 5, es soltera y no tiene hijos. Cobra 14 pagas de 2.000 € y en septiembre ha hecho dos viajes de un día a Toledo sin pernoctar.
- Salario base
- 1.750,00 €
- Plus de convenio
- 250,00 €
- Dietas: 2 días a 26,67 € (exentas)
- 53,34 €
- Total devengado
- 2.053,34 €
| Base | Cálculo | Importe |
|---|---|---|
| Contingencias comunes | 2.000,00 + prorrata de extras (4.000 / 12 = 333,33) | 2.333,33 € |
| Contingencias profesionales | Igual, porque no hay horas extra | 2.333,33 € |
| Sujeta a IRPF | Solo el salario; las dietas están exentas | 2.000,00 € |
- Contingencias comunes: 4,70 % de 2.333,33
- 109,67 €
- Desempleo: 1,55 %
- 36,17 €
- Formación profesional: 0,10 %
- 2,33 €
- MEI: 0,15 %
- 3,50 €
- IRPF: 15,58 % de 2.000,00
- 311,60 €
- Total a deducir
- 463,27 €
El 15,58 % sale del algoritmo de la Agencia Tributaria para 28.000 € con 1.820,04 € de cotizaciones anuales, soltera y sin hijos.
- Total devengado
- 2.053,34 €
- Total a deducir
- − 463,27 €
- Lo que cobra Laura en septiembre
- 1.590,07 €
| Pagas en su mes | Pagas prorrateadas | |
|---|---|---|
| Bruto mensual | 2.000,00 € (14 pagas) | 2.333,33 € (12 pagas) |
| Seguridad Social al mes | 151,67 € | 151,67 € |
| IRPF al mes | 311,60 € | 363,53 € |
| Neto de una nómina ordinaria | 1.536,73 € | 1.818,13 € |
| Neto anual | 21.817,56 € | 21.817,56 € |
- Contingencias comunes: 23,60 % de 2.333,33
- 550,67 €
- Desempleo: 5,50 %
- 128,33 €
- Formación profesional: 0,60 %
- 14,00 €
- FOGASA: 0,20 %
- 4,67 €
- MEI: 0,75 %
- 17,50 €
- Aportación de la empresa
- 715,17 €
Más la cuota de accidentes de trabajo, que depende de la actividad de la empresa. Este bloque aparece al pie de la nómina.
- El grupo de cotización y la categoría coinciden con tu contrato y tu convenio.
- La base de contingencias comunes incluye la prorrata de pagas extra.
- El tipo de IRPF se ha ajustado tras cualquier cambio personal o de sueldo.
- Guardas tus nóminas: tienes un año para reclamar cantidades impagadas y te sirven para justificar ingresos.
Preguntas frecuentes
¿Por qué la paga extra no tiene descuento de Seguridad Social?
Porque ya cotizó mes a mes: la base de cotización de cada nómina ordinaria incluye una doceava parte de las pagas extra. Por eso en junio y diciembre la extra solo lleva retención de IRPF.
¿Qué es el MEI que aparece en mi nómina?
Es el Mecanismo de Equidad Intergeneracional, una cotización que va al Fondo de Reserva de las pensiones. En 2026 es del 0,90 % de la base de contingencias comunes: el 0,15 % lo pagas tú y el 0,75 %, la empresa.
¿Me afecta la cotización de solidaridad?
Solo si tu retribución mensual, con la prorrata de pagas extra, supera la base máxima de 5.101,20 €. Se aplica únicamente sobre el exceso y tu parte es pequeña: entre el 0,19 % y el 0,24 %.
¿Puedo pedir que me retengan más IRPF?
Sí. Pídeselo a la empresa por escrito. Se mantiene hasta que pidas otro cambio o cambien tus circunstancias, y ayuda a que la renta no te salga a pagar.
¿Es mejor cobrar las pagas extra prorrateadas?
Económicamente da igual: el salario anual, las cotizaciones y el IRPF son los mismos. Prorrateadas cobras más cada mes; en su mes recibes dos ingresos fuertes en junio y diciembre. Lo decide el convenio o el acuerdo con la empresa.
¿Cuánto tiempo debe guardar la empresa mis nóminas?
Al menos cinco años, junto con los documentos de cotización, según la orden que aprueba el modelo de recibo. Tú tienes un año desde que debiste cobrar para reclamar cantidades impagadas.
Fuentes oficiales consultadas
- Orden de 27 de diciembre de 1994: modelo de recibo de salarios (texto consolidado, BOE)
- Orden ESS/2098/2014: nuevo anexo con la aportación de la empresa (BOE)
- Orden PJC/297/2026: cotización a la Seguridad Social en 2026 (BOE)
- Real Decreto 126/2026: salario mínimo interprofesional (BOE)
- Seguridad Social: bases y tipos de cotización
- Reglamento del IRPF: dietas (art. 9) y retenciones (arts. 80 a 88) (BOE)
- Agencia Tributaria: retenciones 2026
- Agencia Tributaria: algoritmo de retenciones 2026 (desde el 10 de septiembre)
- Estatuto de los Trabajadores: arts. 29, 31 y 59 (BOE)
- Ley General de la Seguridad Social (BOE)
¿Prefieres que lo gestionemos nosotros?
Nuestros asesores se encargan de tus trámites y te responden en menos de 24 horas.
Solicitar consulta gratuita